Ao terminar de ler o livro Os Reis do Dinheiro, de Daniel Schulman, uma pergunta permanece martelando: quem, afinal, governa o dinheiro que governa o mundo?
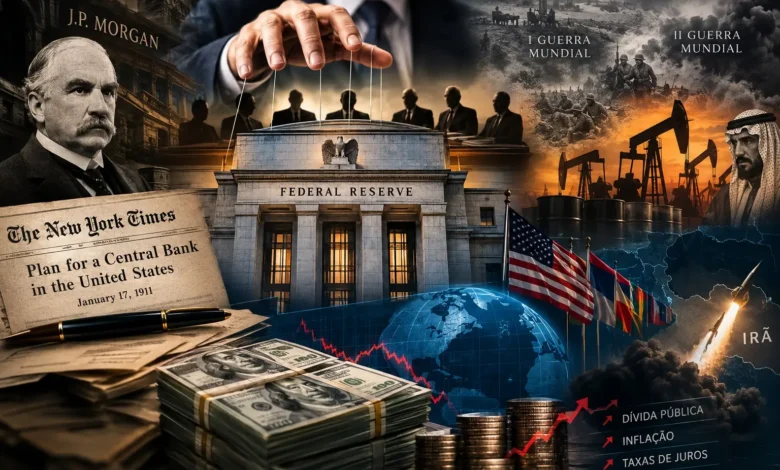
A criação do Federal Reserve, gestada em segredo na ilha de Jekyll e sancionada em dezembro de 1913, nasceu do diagnóstico de que os Estados Unidos precisavam de um emprestador de última instância. Mas o desenho institucional – um conselho em Washington entrelaçado a doze bancos regionais, cujos diretores são em parte indicados pelos próprios bancos associados – consolidou, desde a origem, um arranjo em que a fronteira entre regulador e regulado nunca foi nítida.
Paul Warburg, com seu rascunho publicado no New York Times em 1911, e a órbita de J.P. Morgan, protagonistas centrais da obra de Schulman, não apenas desenharam o arcabouço técnico da nova autoridade monetária: personificam a tese de que a arquitetura financeira americana nasceu para servir, antes de tudo, quem a idealizou.
O FED não é simplesmente um “banco dos banqueiros”. Seu comando institucional está no Board of Governors, enquanto a política monetária é decidida pelo FOMC. Os bancos privados membros possuem ações dos Federal Reserve Banks, mas não controlam o Board of Governors, nem recebem dividendos como acionistas comuns. Ainda assim, a própria arquitetura do sistema nasceu em estreita interação com Wall Street e o setor bancário. É aí que começa a discussão real sobre governança.
Quanto maior a concentração de recursos, informação e influência, maior a necessidade de transparência, independência e mecanismos efetivos de prestação de contas. Essa tensão reaparece de forma visceral em momentos de crise.
O financiamento das guerras mundiais consolidou Wall Street como intermediário essencial entre capital privado e tesouros nacionais – bancos de investimento lucraram com a engenharia financeira dos conflitos, o que não significa afirmar que banqueiros “criaram” guerras, mas sim reconhecer que grandes crises redesenham mercados, dívidas, moedas, commodities e fortunas.
No pós-1945, o pacto informal entre Washington e as monarquias do Golfo ancorou o dólar como moeda de reserva global justamente pela garantia de que o petróleo seguiria precificado nele – o nascimento do petrodólar. Desde J.P. Morgan até a expansão do sistema financeiro internacional, dinheiro e geopolítica caminham lado a lado.
Mais de um século depois, a pergunta continua atual. Os países desenvolvidos carregam níveis elevados de endividamento. A inflação voltou a desafiar os bancos centrais, e os juros altos pressionam governos, empresas e famílias. Quando a geopolítica entra em cena, a política monetária deixa de ser apenas uma questão técnica.
A guerra entre Estados Unidos e Irã, deflagrada em 2026 com o fechamento intermitente do Estreito de Ormuz e choques violentos nos preços de petróleo e gás, oferece um exemplo quase didático. A energia voltou a superar patamares críticos, reacendendo o debate sobre até que ponto interesses energéticos e financeiros se sobrepõem à política externa e prolongando taxas de juros elevadas justamente quando o mercado esperava algum alívio.
E aqui está a provocação. Quem controla o dinheiro talvez não controle o mundo. Mas quem influencia o custo do dinheiro determina profundamente quem ganha, quem perde e quais decisões se tornam possíveis. É por isso que governança não é assunto exclusivo para conselhos de empresas.
Deveria ser uma obsessão quando falamos das instituições que administram as engrenagens do sistema financeiro global.
A história de Warburg, Morgan, Jekyll Island e do FED nos lembra de uma coisa: poder financeiro sem escrutínio suficiente pode ser tão determinante quanto o poder político. E, quando ambos se encontram, o impacto reverbera muito além de Wall Street.
“O processo pelo qual os bancos criam dinheiro é tão simples que a mente o rejeita. Onde o mistério é tão profundo, busca-se naturalmente algo profundamente complexo.”, por John Kenneth Galbraith, 1.975, em Money: “Whence It Came, Where It Went (De onde veio, para onde foi.)”.
Fernando Röhsig – Conselheiro de Administração (CCA – IBGC).